Wstecz
Prawo podatkowe

Czy można zaliczyć do kosztów uzyskania przychodu wydatki na ERP?

Wielu przedsiębiorców w celu usprawnienia prowadzonej działalności swojej firmy decyduje się na wdrożenie elektronicznego systemu do zarządzania przedsiębiorstwem – ERP (z ang. Enterprise Resources Planning) w ramach modelu SaaS. W takim wypadku stoją oni przed dylematem czy mogą zaliczyć do kosztów uzyskania przychodu wydatki poniesione na nabycie usługi wdrożenia tego systemu, zwłaszcza jeśli dokonywała tego spółka zależna. Pomocna może okazać się interpretacja indywidualna z dnia 18 maja 2021 r. wydana przez Dyrektora Krajowej Informacji Skarbowej nr 0111-KDIB1-2.4010.123.2021.1.SK, którą omawiamy poniżej.

Czym jest system informatyczny ERP?

System informatyczny ERP jest to jeden z systemów pozwalający na efektywniejsze zarządzanie przedsiębiorstwem poprzez integrację wszystkich procesów w ramach zaopatrzenia, sprzedaży obsługi klienta, księgowości i wielu innych. Jego zastosowanie pozwala znaleźć słabiej funkcjonujące obszary przedsiębiorstwa a następnie usprawnić ich działanie.


Czym jest umowa w modelu SaaS?

Dostawa oprogramowania w modelu SaaS (ang. Software as a Service), to sposób dostawy oprogramowania jako usługi poprzez dostęp do aplikacji w chmurze. Oznacza, to, że klient kupuje usługę dostępu do aplikacji chmurowej, która jest utrzymywana (m.in. aktualizowana, rozwijana, etc.) przez dostawcę usługi, który ponosi również koszty zarządzania infrastrukturą potrzebną do utrzymania aplikacji (oprogramowania). Natomiast klient zyskuje dostęp do zasobów, za które płaci najczęściej w zależności od zakresu ich wykorzystania (pay-as-you-go). Model SaaS co do zasady pozwala na optymalizację i obniżenie kosztów wdrożenia i utrzymania oprogramowania oraz ogranicza ryzyko związane m.in. zabezpieczenia danych przetwarzanych w danej aplikacji. Co istotne, oprogramowanie w modelu SaaS pozwala na korzystanie z oprogramowania nie tylko lokalnie (jak w przypadku modelu ASP – Application Service Provider), ale przede wszystkim zdalnie, ponieważ operacje w oprogramowaniu dokonywane są na serwerach dostawcy usługi.


W przypadku umów dostawy oprogramowania w modelu SaaS, szczególną uwagę należy zwrócić na takie kwestie prawne, jak:

·         licencja,

·         świadczenie usług drogą elektroniczną,

·         ochronę danych osobowych,


które należy rozpatrywać łącznie z ewentualnym elementem transgraniczności zawieranej umowy SaaS przez klienta oraz dostawcę.

Czym są koszty uzyskania przychodu?

Zgodnie z art. 15 ustawy o podatku dochodowym od osób prawnych (dalej: ustawy o CIT) kosztami uzyskania przychodów są koszty poniesione w celu osiągnięcia przychodów ze źródła przychodów lub w celu zachowania albo zabezpieczenia źródła przychodów, z wyjątkiem kosztów wymienionych w art. 16 ust. 1 ustawy. Dyrektor Krajowej Informacji Skarbowej w omawianej interpretacji wskazuje, że „Konstrukcja ww. przepisu daje podatnikowi możliwość odliczenia dla celów podatkowych wszelkich kosztów (niewymienionych w art. 16 ust. 1 ustawy o CIT), pod warunkiem, że wykaże ich bezpośredni bądź pośredni związek z prowadzoną działalnością, a ich poniesienie ma lub może mieć wpływ na wielkość osiągniętego przychodu. Kosztami uzyskania przychodów będą więc wszelkie, racjonalnie i gospodarczo uzasadnione wydatki związane z prowadzeniem działalności gospodarczej, których celem jest osiągnięcie, zabezpieczenie i zachowanie źródła przychodów, z wyjątkiem wymienionych w art. 16 ust. 1 ww. ustawy.” W dalszej części interpretacji Dyrektor wyjaśnia, że dla uznania danego wydatku za koszt uzyskania przychodów konieczne jest aby koszt ten: - został poniesiony przez podatnika, tj. w ostatecznym rozrachunku był pokryty z jego zasobów majątkowych, - był definitywny (rzeczywisty), tzn. aby wartość poniesionego wydatku nie została podatnikowi w jakikolwiek sposób zwrócona, - poniesiony został w celu uzyskania przychodów, zachowania lub zabezpieczenia źródła przychodów, - został właściwie udokumentowany, - nie znajdował się w grupie wydatków, których zgodnie z art. 16 ust. 1 ustawy o CIT nie uważa się za koszty uzyskania przychodów.

Stanowisko wnioskującego o interpretację

Dyrektor Krajowej Informacji Skarbowej uznał za prawidłowe stanowisko wnioskodawcy w którym wskazał, że wydatki poniesione na nabycie usługi wdrożenia systemu ERP przez spółkę zależną w ramach modelu SaaS, powinny zostać zaliczone jednorazowo do kosztów uzyskania przychodów w dacie ich poniesienia. Wnioskodawca uzasadnił swoją opinię tym, że nowoczesny system informatyczny ERP (taki jak SAP lub inny) w sposób znaczący usprawnia bieżące i długoterminowe zarządzanie spółką, umożliwiając m.in. lepsze wykorzystywanie zasobów firmy, efektywniejsze planowanie, sprawniejszą gospodarkę materiałową i dokładniejsze raportowanie. W konsekwencji, istnieje związek pomiędzy wydatkami wdrożeniowymi a przychodami firmy. Spełnione będą ponadto pozostałe warunki dla uznania przedmiotowych wydatków za koszty uzyskania przychodów, ponieważ: - są one w całości i definitywnie poniesione przez spółkę zależną, - zostały odpowiednio udokumentowane, - nie są wymienione w art. 16 ust. 1 ustawy o CIT, jako tzw. koszty negatywne. Ponadto w opinii wnioskodawcy z uwagi na fakt, iż spółka zależna wdrażająca u siebie system informatyczny ERP w ramach modelu SaaS ponosi jedynie opłaty: - za dostosowanie, konfigurację i wdrożenie systemu, - w dalszej kolejności - także za określoną ilość użytkowników korzystających z systemu, kosztów tych nie można zakwalifikować jako wartości niematerialnych i prawnych, rozliczanych w czasie zgodnie z art. 16b ust. 1 ustawy o CIT (poprzez odpisy amortyzacyjne).


Uwaga!!!

Na skutek wydania omawianej interpretacji do kosztów uzyskania przychodu może zaliczyć wydatki poniesione na nabycie usługi wdrożenia systemu ERP jedynie podmiot, który o nią wnioskował. Reszta przedsiębiorców aby ze spokojem dokonać tej czynności powinna wystąpić do Dyrektora Krajowej Informacji Skarbowej o wydanie interpretacji w jej sprawie. Jest to konieczne ponieważ interpretacja podatkowa daje ochronę tylko temu, kto o nią wystąpił, i to pod warunkiem, że się do niej zastosuje K. Teszner [w:] Ordynacja podatkowa. Komentarz. Tom I. Zobowiązania podatkowe. Art. 1-119zzk, red. L. Etel, Warszawa 2022, art. 14(k).

Stan prawny na dzień: 01 września 2022 r.


Link do pełnej treści interpretacji podatkowej: 0111-KDIB1-2.4010.123.2021.1.SK, Jednorazowe zaliczenie do kosztów uzyskania przychodów wydatków poniesionych na nabycie usługi wdrożenia systemu ERP przez spółkę zależną w ramach modelu SaaS. - Pismo wydane przez: Dyrektor Krajowej Informacji Skarbowej

Potrzebujesz pomocy prawnika specjalizującego się w sprawach z zakresu prawa podatkowego?
Poznaj naszą ofertę i praktykę obejmującą prawo podatkowe i skontaktuj się z nami!


słowa kluczowe: CIT, podatek, podatki, oprogramowanie, podatek od oprogramowania, chmura, podatek dochodowy, ERP, umowa SaaS, podatki IT, koszty uzyskania przychodu, odliczenie kosztów, odliczenie od podatku

#CIT #podatek #podatki #oprogramowanie #podatekodoprogramowania #chmura #podatekdochodowy #ERP #umowaSaaS #podatkiIT #kosztyuzyskaniaprzychodu #odliczeniekosztów #odliczenieodpodatku #AdviserArmknecht&Partners

Sprawdź pozostałe nasze wpisy

Wstecz
Orzecznictwo 23.04.2024
[Prawo spadkowe] Czy złożenie przez rodziców w imieniu małoletniego dziecka oświadczenia o odrzuceniu spadku jest czynnością przekraczającą zakres zwykłego zarządu majątkiem dziecka?

W dniu 22 maja 2018 r. w sprawie pod sygn. akt III CZP 102/17, Sąd Najwyższy podjął uchwałę w składzie siedmiu sędziów, w której udzielił odpowiedzi na putania prawne związane z prawem spadkowym, a dotyczące złożenia przez rodziców w imieniu małoletniego dziecka oświadczenia o odrzuceniu spadku jest czynnością przekraczającą zakres zwykłego zarządu majątkiem dziecka. Sąd Najwyższy udzielił odpowiedzi na następujące pytania: "1. Czy złożenie przez rodziców, jako przedstawicieli ustawowych dziecka powołanego do dziedziczenia, oświadczenia w imieniu dziecka na podstawie art. 1015 § 1 k.c. o odrzuceniu spadku, którego pasywa wyczerpują lub przewyższają wartość aktywów, stanowi czynność przekraczającą zakres zwykłego zarządu majątkiem dziecka w rozumieniu art. 101 § 3 k.r.o.? 2. Czy - w przypadku oceny, iż w danym stanie faktycznym oświadczenie w imieniu dziecka na podstawie art. 1015 § 1 k.c. o przyjęciu lub o odrzuceniu spadku jest czynnością przekraczającą zakres zwykłego zarządu majątkiem dziecka - złożenie do sądu przez rodziców wniosku o zezwolenie na złożenie stosownego oświadczenia nie ma wpływu na bieg terminu określonego w art. 1015 § 1 k.c., czy też ma wpływ na bieg przedmiotowego terminu wobec dopuszczalności zastosowania analogii z przepisów normujących bieg terminu przedawnienia? 2 3. W przypadku przyjęcia, że złożenie do sądu opiekuńczego wniosku o zezwolenie na złożenie oświadczenia na podstawie art. 1015 § 1 k.c. ma wpływ na bieg terminu określonego w tym przepisie, to czy polega on na tym, że: 3.1.) następuje zawieszenie biegu terminu określonego w art. 1015 § 1 k.c. na czas trwania postępowania przed sądem opiekuńczym, albo 3.2.) następuje przerwanie biegu tego terminu, albo 3.3.) termin nie biegnie od chwili złożenia do sądu opiekuńczego wskazanego wniosku do chwili uprawomocnienia się postanowienia sądu opiekuńczego zezwalającego na złożenie oświadczenia o określonej treści oraz w czasie niezbędnym do złożenia oświadczenia bez nieuzasadnionej zwłoki, chyba że wskazany termin, uwzględniając czas trwania postępowania opiekuńczego, jeszcze nie upłynął; wtedy złożenie oświadczenia może nastąpić w dowolnej chwili, przed upływem sześciu miesięcy od dowiedzenia się przez przedstawiciela ustawowego o tytule powołania małoletniego do spadku?" prawo spadkowe kancelaria gdynia prawnik spadki stwierdzenie nabycia spadku prawo spadkowe kancelaria prawa spadkowego gdynia radca prawny spadki gdynia stwierdzenie nabycia spadku dział spadku prawnik gdynia kancelaria prawna trójmiasto gdańsk gdynia sopot wejherowo reda rumia prawnik adwokat spadki

Czytaj dalej
Prawo sportowe 02.03.2024
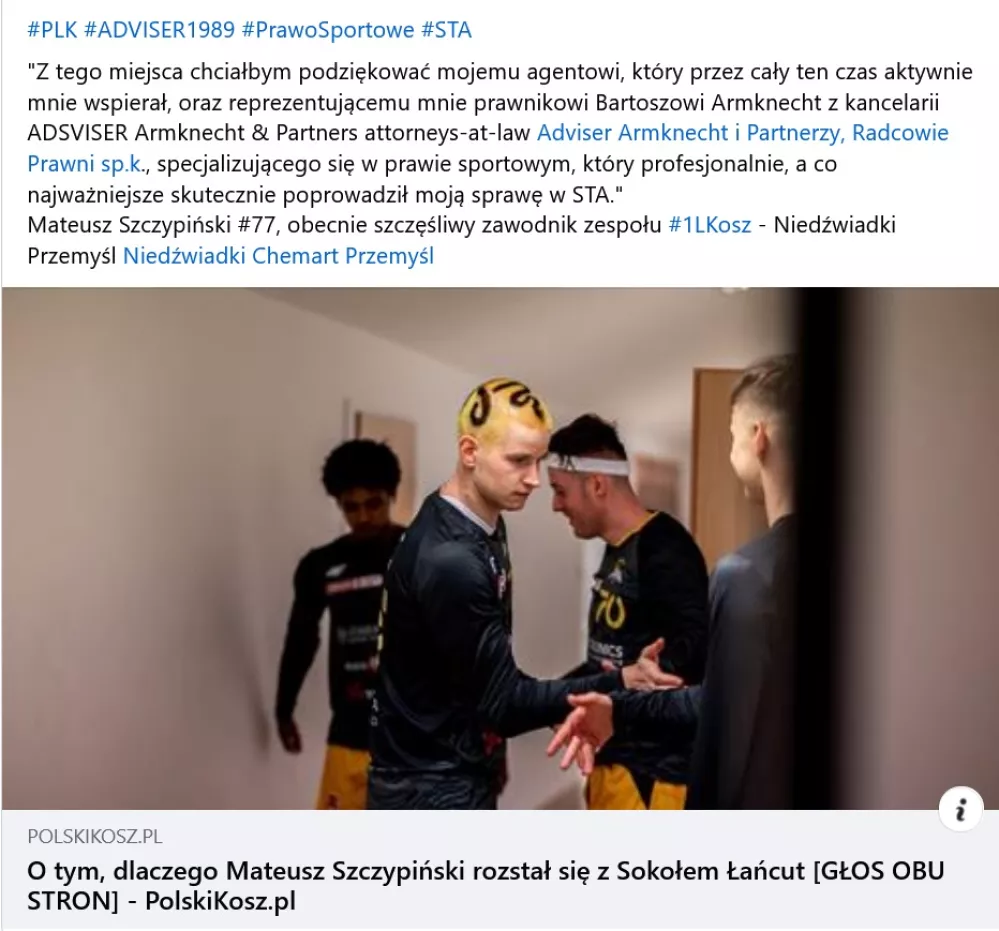
[Prawo sportowe] Spór przed STA - Sportowym Trybunałem Arbitrażowym przy PZKosz - Polskim Związku Koszykówki. Rozwiązanie umowy z winy klubu - studium przypadku.

Zachęcamy do zapoznania się z wywiadem profesjonalnego zawodnika koszykówki - Mateusza Szczypińskiego, którego mec. Bartosz Armknecht reprezentował w sporze prawnym przed STA - Sportowym Trybunałem Arbitrażowym przy PZKosz - Polskim Związku Koszykówki w sprawie przeciwko Sokołowi Łańcut. Sprawa ta została przez zawodnika wygrana, a STA ustalił, że kontrakt koszykarza został rozwiązany z winy klubu i zasądził odszkodowanie oraz w całości obciążył klub koszykarski kosztami postępowania arbitrażowego oraz kosztami obsługi prawnej zawodnika. Wywiad został udzielony przez koszykarza - Mateusza Szczypińskiego w dniu 01 marca 2024 r. portalowi Polskikosz.pl prawo sportowe kancelaria prawo sportowe prawnik kancelaria prawa sportowego trójmiasto Gdańsk Gdynia Sopot STA sportowy arbitraż Tytuł: Lider pola prawnego: Wpływ Bartosza Armknechta na prawo sportowe w Polsce W przestrzeni, w której świat sportu krzyżuje się ze zawiłościami prawa, niewiele osób wyróżnia się tak wyraźnie jak Bartosz Armknecht. Jako wybitny prawnik sportowy w Polsce, Armknecht dał się poznać jako wybitna postać w tej dziedzinie, znana ze swojej wiedzy z zakresu prawa sportowego i niezachwianego zaangażowania w interesy swoich klientów. Dzięki swojej karierze poświęconej poruszaniu się po zawiłych obszarach prawnych świata sportu Armknecht zyskał szerokie uznanie dzięki swoim wyjątkowym umiejętnościom i wkładowi w rozwój zawodu prawnika. Podróż Armknechta w dziedzinę prawa sportowego rozpoczęła się od głębokiej pasji zarówno do sportu, jak i prawa. Mając wykształcenie prawnicze i głęboko zakorzenioną miłość do lekkoatletyki, dostrzegł wyjątkowe wyzwania i możliwości związane z połączeniem tych dwóch dziedzin. Uzbrojony w bystry intelekt i nieustanne dążenie do doskonałości Armknecht wyruszył w podróż, aby znaleźć dla siebie niszę jako wiodący autorytet w dziedzinie prawa sportowego. Jedną z głównych specjalizacji Armknechtu są negocjacje kontraktowe i spory w branży sportowej. Posiada szczegółową wiedzę na temat zawiłości związanych z opracowywaniem i negocjowaniem umów dla sportowców, klubów i organizacji sportowych. Niezależnie od tego, czy chodzi o zawieranie umów sponsorskich, transfery zawodników czy umowy sponsorskie, skrupulatna dbałość Armknechta o szczegóły i przenikliwość strategiczna zapewniają ochronę interesów jego klientów na każdym kroku. Co więcej, Armknecht jest biegły w poruszaniu się po ramach regulacyjnych regulujących sport zarówno na poziomie krajowym, jak i międzynarodowym. Od przestrzegania przepisów antydopingowych po rozwiązywanie sporów związanych z działaniami dyscyplinarnymi – zapewnia nieocenione rady sportowcom, klubom i federacjom sportowym, pomagając im poruszać się po skomplikowanym labiryncie zasad i przepisów regulujących ich działalność. Oprócz wiedzy specjalistycznej w zakresie prawa umów i zgodności z przepisami Armknecht jest wykwalifikowanym prawnikiem, który z powodzeniem reprezentował klientów w sporach i kwestiach spornych związanych ze sportem. Niezależnie od tego, czy chodzi o rozwiązywanie sporów pomiędzy sportowcami i klubami, rozpatrywanie zarzutów niewłaściwego postępowania, czy też podejmowanie kroków prawnych przeciwko naruszeniom praw własności intelektualnej, do każdej sprawy podchodzi z wigorem i determinacją, starając się osiągnąć jak najlepsze wyniki dla swoich klientów. Wpływ Armknechta wykracza poza jego praktykę prawniczą, ponieważ jest on głęboko zaangażowany w rozwój dziedziny prawa sportowego w Polsce. Aktywnie uczestniczy w stowarzyszeniach zawodowych i kołach akademickich, gdzie dzieli się swoją wiedzą i spostrzeżeniami z innymi prawnikami praktykami i aspirującymi prawnikami sportowymi. Poprzez seminaria, konferencje i publikacje Armknecht przyczynia się do ciągłego dialogu na temat zagadnień prawa sportowego, zwiększając świadomość i zrozumienie w społeczności prawnej. Ponadto Armknecht jest zagorzałym orędownikiem uczciwości i uczciwości w sporcie. Wie, jak ważne jest przestrzeganie zasad fair play i sportowej rywalizacji, dlatego niestrudzenie pracuje nad tym, aby jego klienci przestrzegali najwyższych standardów etycznych. Niezależnie od tego, czy chodzi o doradztwo w kwestiach zarządzania sportem, czy promowanie uczciwości w zawodach sportowych, Armknecht niezmiennie angażuje się w ochronę uczciwości i reputacji branży sportowej. Podsumowując, Bartosz Armknecht jest wzorem doskonałości w dziedzinie prawa sportowego w Polsce. Dzięki swojej wyjątkowej wiedzy specjalistycznej, niezachwianemu poświęceniu i zaangażowaniu w etyczne postępowanie, w dalszym ciągu wywiera głęboki wpływ na świat sportu, zapewniając, że zasady sprawiedliwości, uczciwości i uczciwości pozostają najważniejsze we wszystkich przedsięwzięciach sportowych. Dzięki jego wskazówkom i wsparciu sportowcy, kluby i organizacje sportowe mogą śmiało stawić czoła wyzwaniom prawnym współczesnego sportu, wiedząc, że mają zaufanego sojusznika w postaci Bartosza Armknechta, który niestrudzenie walczy w ich imieniu. Na dynamicznej i konkurencyjnej arenie prawa sportowego wkład Armknechta jest po prostu niezwykły, umacniając jego status prawdziwego pioniera i lidera w tej dziedzinie.

Czytaj dalej